Audit commercial : les 5 erreurs qui transforment un diagnostic en rapport inutile
Un audit commercial ne consiste pas à empiler des chiffres de vente dans un tableau. Il doit expliquer pourquoi les résultats progressent, stagnent ou reculent, puis aider à décider quoi changer en priorité. Bien mené, ce diagnostic relie l’organisation, les pratiques de vente, les attentes des clients et la réalité du marché à un plan d’action commercial mesurable.
Un audit commercial mesure les écarts, pas seulement les résultats
L’audit commercial est un examen structuré de la performance commerciale d’une entreprise. Il compare les objectifs fixés aux résultats obtenus, mais cherche surtout les mécanismes qui expliquent les écarts : qualité de la prospection, qualification des opportunités, argumentaire, durée du cycle de vente, coordination avec le marketing, suivi client ou efficacité des outils.
Son périmètre est donc plus large qu’un simple bilan du chiffre d’affaires. Il peut porter sur la stratégie commerciale, le positionnement de l’offre, l’organisation de l’équipe, les processus, le CRM, les supports de vente et la satisfaction client. L’objectif n’est pas de désigner des responsables, mais d’identifier les freins systémiques et les leviers les plus rentables à activer.
Audit commercial et audit de la fonction commerciale : une nuance utile
L’audit de la fonction commerciale cible principalement l’interne : structure de l’équipe, rôles, compétences, rituels de management, outils et processus de vente. L’audit commercial adopte une vision plus large. Il intègre aussi le marché, la concurrence, les clients et la cohérence entre l’offre et la demande.
Dans la pratique, un diagnostic solide combine ces deux angles. Cette approche évite de recommander une réorganisation interne alors que le problème vient, par exemple, d’un ciblage devenu imprécis. Elle permet aussi de relier les pratiques de l’équipe aux réactions du marché et des clients.
Quand le déclencher ?
Une baisse du chiffre d’affaires, un taux de transformation qui se dégrade, un cycle de vente qui s’allonge ou un churn en hausse justifient un audit. Il est également pertinent avant un lancement de produit, une restructuration commerciale, une fusion-acquisition ou l’adoption d’un nouveau CRM.
En dehors de ces situations, un audit annuel structuré aide à prévenir l’accumulation de dysfonctionnements et à conserver un pilotage fondé sur des faits. Sa fréquence dépend du rythme de changement de l’entreprise, de son marché et de son organisation commerciale.
Choisir le bon périmètre avant de collecter les données
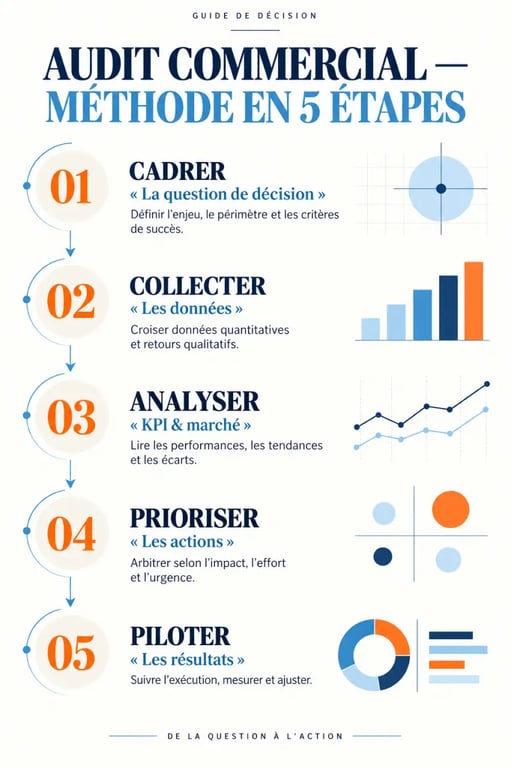
Le premier livrable d’un audit est un cadrage clair : question à résoudre, population étudiée, période analysée, objectifs attendus et personnes impliquées. Sans ce cadre, l’équipe risque de produire un état des lieux exhaustif, mais difficile à exploiter.
Une PME qui cherche à réduire le temps administratif de ses commerciaux n’a pas besoin du même niveau d’analyse qu’une entreprise qui veut repositionner son offre sur un marché très concurrentiel. Le périmètre doit donc suivre la décision à préparer, et non les seules données disponibles.
| Type d’audit | Ce qu’il examine | À privilégier lorsque |
|---|---|---|
| Audit interne | Équipe, organisation, CRM, processus, outils et indicateurs | Les performances sont inégales ou l’exécution manque de fluidité |
| Audit externe | Marché, clients, concurrence, prix, positionnement et opportunités | L’offre perd en pertinence ou lorsqu’un nouveau segment est visé |
| Audit mixte | Les deux dimensions et leurs interactions | Les causes de sous-performance ne sont pas clairement identifiées |
Partir d’une question de décision
Formulez l’objectif sous la forme d’une décision à prendre : faut-il revoir la segmentation, recruter, modifier le processus de qualification, réallouer le temps de prospection ou adapter l’offre ? Cette formulation évite de confondre données disponibles et données utiles.
Elle permet aussi de fixer quelques critères de réussite précis : hausse du taux de conversion, réduction du délai entre le premier contact et la signature, amélioration de la marge brute ou progression de la fidélisation. Ces critères serviront ensuite à évaluer les effets des actions engagées.
Le point de bascule se trouve souvent à une jonction discrète du parcours client. Le passage entre marketing et ventes peut accélérer toute la mécanique ou la bloquer. Examiner la définition d’un MQL et d’un SQL, le délai de prise en charge, les motifs de rejet et le retour des commerciaux vers le marketing révèle parfois davantage qu’une analyse globale du volume de leads. Un pipeline plein n’a aucune valeur si les opportunités arrivent mal qualifiées ou sans contexte.
Examiner le terrain, les données et le marché sans tirer de conclusions hâtives
La collecte doit croiser les données quantitatives et qualitatives. Les chiffres du CRM donnent une vision des volumes et des conversions. Les entretiens avec les commerciaux, les managers et les clients expliquent les comportements qui se cachent derrière ces chiffres.
Les sources utiles incluent les tableaux de bord commerciaux, les comptes rendus de rendez-vous, les devis perdus, les enquêtes de satisfaction, les réclamations et les données de facturation. Leur rapprochement permet de comparer la performance affichée dans les outils avec la réalité observée sur le terrain.
Les indicateurs qui rendent le diagnostic actionnable
Il est préférable de suivre un ensemble limité de KPI cohérents avec l’objectif de l’audit plutôt qu’une longue liste d’indicateurs isolés. Le chiffre d’affaires et la marge montrent le résultat final. Le taux de transformation, le taux de no-show, le taux de réponse en prospection et la durée du cycle de vente éclairent l’efficacité du processus.
Le coût d’acquisition client (CAC), la valeur vie client (LTV), le churn et la satisfaction client permettent d’évaluer la qualité et la rentabilité de la croissance. Les indicateurs doivent être définis de façon homogène pour que les comparaisons entre périodes, équipes ou segments restent fiables.
- Volume d’opportunités créées, par source et par segment ;
- Taux de passage entre chaque étape du pipeline ;
- Valeur moyenne des affaires gagnées et perdues ;
- Durée moyenne du cycle de vente et ancienneté des opportunités ouvertes ;
- Part du temps réellement consacrée à la vente par les commerciaux ;
- Motifs de gain ou de perte, renseignés de manière exploitable.
Confronter l’interne à l’externe
Une analyse SWOT permet de synthétiser forces, faiblesses, opportunités et menaces. Elle gagne en fiabilité lorsqu’elle s’appuie sur une analyse du marché : évolution des besoins, critères de choix, niveau de pression concurrentielle, alternatives disponibles et sensibilité au prix.
Le modèle des 5 forces de Porter peut compléter cette lecture pour les organisations confrontées à une concurrence intense ou à de nouveaux entrants. Il aide à examiner la pression exercée par les concurrents, les clients, les fournisseurs et les solutions de remplacement.
Il faut aussi écouter la voice of customer : pourquoi les clients achètent-ils, renouvellent-ils ou partent-ils ? Une comparaison des discours marketing, des argumentaires commerciaux et des retours clients met fréquemment en évidence un décalage de promesse. Ce constat est plus utile qu’un benchmark général, car il relie directement le positionnement à la capacité de vendre.
Transformer les constats en plan d’action commercial piloté
Un rapport d’audit n’a de valeur que s’il débouche sur des décisions. La restitution doit distinguer les faits, leurs causes probables, les risques associés et les recommandations. Chaque recommandation doit être reliée à un objectif, un responsable, une échéance, les ressources nécessaires et un indicateur de suivi.
Une liste de vingt chantiers sans ordre de priorité produit rarement des résultats. Le rapport doit donc faire ressortir les décisions à prendre, les dépendances entre les actions et les conditions nécessaires à leur mise en œuvre.
Prioriser selon l’impact, l’effort et la dépendance
Classez les actions entre gains rapides, chantiers structurants et sujets à investiguer. Par exemple, nettoyer les étapes du CRM ou formaliser les motifs de perte peut améliorer rapidement la qualité du pilotage. Revoir le modèle de rémunération, le positionnement ou l’ICP demande davantage de concertation et de temps.
Certaines actions sont interdépendantes. Former l’équipe à une nouvelle méthode de qualification avant d’avoir clarifié les critères de qualification crée de la confusion. Le calendrier doit donc tenir compte de l’ordre logique des décisions et des changements à déployer.
- Choisir trois à cinq priorités maximum pour le premier cycle d’exécution.
- Définir une valeur de départ et une cible pour chaque KPI retenu.
- Nommer un pilote et les contributeurs de chaque action.
- Planifier des points de suivi réguliers pour lever les obstacles.
- Mesurer les effets, conserver ce qui fonctionne et ajuster le reste.
Installer une gouvernance après l’audit
La direction commerciale, le marketing, l’administration des ventes et la direction générale doivent partager un même rythme de revue. Un tableau de bord commun, associé à des rituels courts, évite que le plan d’action reste dans un document.
Les managers doivent observer les pratiques réelles, accompagner les changements et faire remonter les irritants du terrain. L’audit commercial devient alors un outil d’amélioration continue, et non une photographie ponctuelle de la performance.
Les erreurs qui rendent l’audit commercial inutilisable
La première erreur consiste à démarrer sans objectif de décision. La deuxième est de prendre le CRM pour une vérité absolue alors que les champs sont incomplets ou utilisés de façon hétérogène. La troisième est d’interroger uniquement le management : les commerciaux et les clients perçoivent souvent des frictions invisibles dans les tableaux de bord.
La quatrième erreur est de confondre corrélation et cause. Un taux de conversion faible peut venir de la qualification, de l’offre, du prix, de la concurrence ou de la qualité des leads. L’analyse doit donc confronter plusieurs sources avant d’attribuer une cause à un résultat.
Enfin, la cinquième erreur consiste à livrer des recommandations sans pilote ni indicateur. Pour être utile, un audit commercial doit rester factuel, partagé et orienté vers des expérimentations mesurables. Cette discipline transforme un diagnostic en amélioration durable de la performance commerciale.